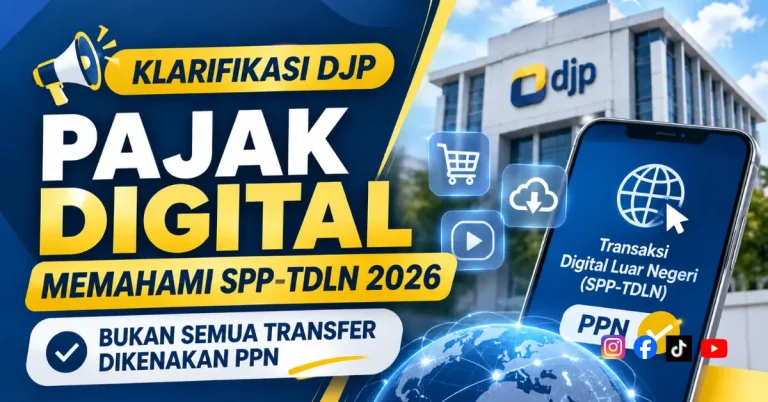
Informasi mengenai pemungutan pajak digital yang disebut mulai berlaku pada 9 November 2026 sempat menjadi perhatian masyarakat. Menanggapi hal tersebut, Direktorat Jenderal Pajak (DJP) memberikan klarifikasi mengenai Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN).
Pemerintah menegaskan bahwa kebijakan tersebut bukan merupakan jenis pajak baru dan tidak berarti seluruh transaksi digital maupun transfer uang otomatis dikenakan Pajak Pertambahan Nilai (PPN).
Apa Itu SPP-TDLN?
SPP-TDLN merupakan sistem yang digunakan untuk memungut PPN atas pemanfaatan barang dan jasa digital dari luar negeri oleh konsumen di Indonesia.
Penerapannya merupakan tindak lanjut dari Peraturan Presiden Nomor 68 Tahun 2025 dan Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026.
Sistem ini mulai diterapkan sejak 25 September 2026 untuk melengkapi mekanisme pemungutan PPN Perdagangan Melalui Sistem Elektronik (PMSE), khususnya atas transaksi digital luar negeri yang belum dipungut PPN melalui mekanisme tersebut.
Dengan demikian, SPP-TDLN bukan pajak tambahan dan tidak mengubah tarif PPN yang berlaku.
Apakah Transfer Bank dan E-Wallet Ikut Dikenakan PPN?
Salah satu hal yang menjadi perhatian masyarakat adalah anggapan bahwa setiap transfer antarbank, pengiriman uang, maupun transaksi melalui dompet digital akan dikenakan PPN.
DJP menegaskan bahwa anggapan tersebut tidak tepat. SPP-TDLN tidak ditujukan untuk mengenakan PPN atas seluruh perpindahan dana masyarakat, termasuk transfer pribadi dan remitansi.
Pemungutan melalui sistem ini hanya dilakukan terhadap transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN sesuai ketentuan perpajakan.
Selain itu, transaksi yang telah dipungut PPN melalui mekanisme PPN PMSE tidak akan dikenakan pemungutan kembali melalui SPP-TDLN.
Enam Lembaga Ditunjuk pada Tahap Awal
Dalam penerapan awal SPP-TDLN, pemerintah telah menunjuk enam lembaga sebagai penerbit atau issuer yang berperan dalam mekanisme pemungutan PPN, yaitu:
PT Bank Rakyat Indonesia (Persero) Tbk.
PT Bank Mandiri (Persero) Tbk.
PT Bank Negara Indonesia (Persero) Tbk.
PT Bank Tabungan Negara (Persero) Tbk.
PT Bank Syariah Indonesia Tbk.
PT Fintek Karya Nusantara (LinkAja).
Lembaga lainnya masih melalui tahapan pengujian dan stabilisasi sebelum dapat ditunjuk sebagai pemungut PPN.
Apa yang Perlu Diperhatikan Masyarakat dan Pelaku Usaha?
Penerapan SPP-TDLN menunjukkan perkembangan mekanisme administrasi perpajakan di tengah meningkatnya transaksi digital lintas negara.
Masyarakat yang menggunakan barang atau jasa digital dari luar negeri perlu memperhatikan informasi PPN pada setiap transaksi serta menyimpan bukti pembayaran dan pemungutan pajaknya.
Sementara itu, pelaku usaha perlu memahami perbedaan mekanisme PPN PMSE dan SPP-TDLN agar dapat mengidentifikasi kewajiban perpajakan yang relevan dengan kegiatan bisnisnya.
IBP Consultant terus menghadirkan informasi dan edukasi perpajakan untuk membantu pelaku usaha memahami perkembangan regulasi serta dampaknya terhadap aktivitas bisnis.
Hubungi IBP Consultant melalui WhatsApp untuk konsultasi lebih lanjut.